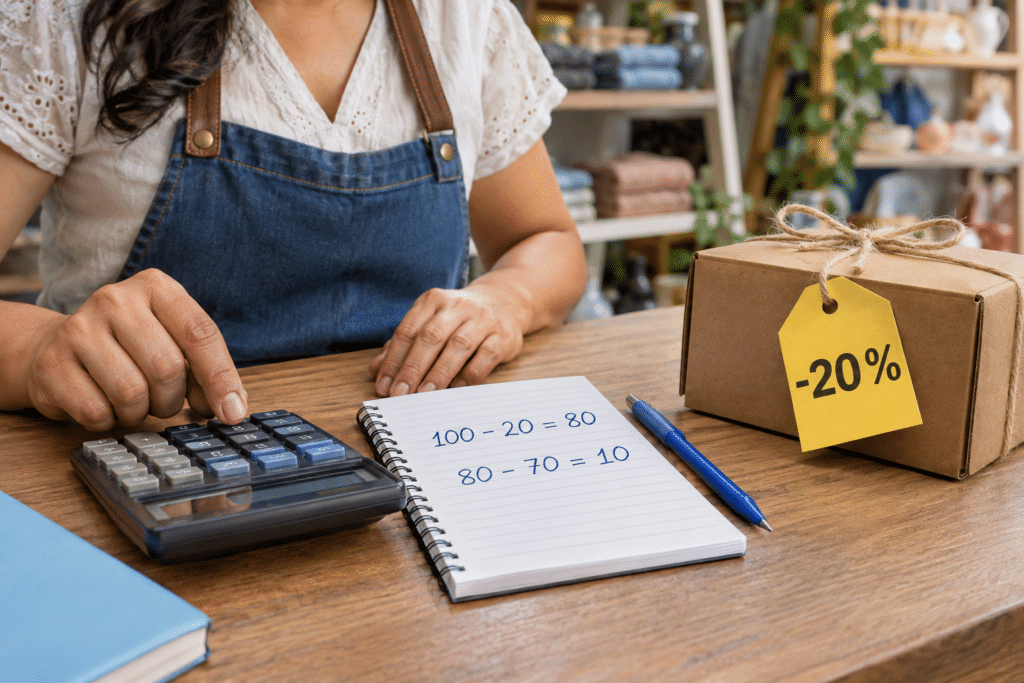
Vendes un producto en 100 y te cuesta 70. Por cada unidad quedan 30 antes de otros gastos. Decides aplicar un descuento del 20 %: el cliente paga 80, pero tu costo sigue siendo 70. Ahora quedan 10.
La rebaja parece pequeña cuando miras únicamente el precio. Sin embargo, en este ejemplo reduce dos tercios de la ganancia bruta por unidad.
Por eso, antes de anunciar una promoción, conviene responder una pregunta: ¿cuánto quedará realmente por cada venta y cuántas unidades necesitarás vender para que el esfuerzo tenga sentido?
Un descuento del 20 % puede reducir la ganancia por unidad un 66,7 %
El porcentaje de descuento se calcula sobre el precio de venta. La caída de la ganancia se calcula sobre lo que quedaba después del costo. Son bases distintas.
Mira estos ejemplos independientes para Ecuador y Honduras:
| Concepto | Honduras sin descuento | Honduras con descuento |
|---|---|---|
| Precio de venta | L 100 | L 80 |
| Costo unitario | L 70 | L 70 |
| Ganancia bruta por unidad | L 30 | L 10 |
En ambos casos, la ganancia baja de 30 a 10. La diferencia es 20 y, al dividirla entre la ganancia inicial de 30, obtienes una reducción aproximada del 66,7 %.
Los valores son ejemplos independientes para cada moneda; no representan una conversión entre dólares y lempiras. Para facilitar la explicación, no incluyen impuestos, comisiones ni otros gastos.
Cómo calcular la ganancia con descuento
Puedes comenzar con tres operaciones:
- Calcula la rebaja: precio original × porcentaje de descuento.
- Obtén el nuevo precio: precio original − rebaja.
- Resta el costo unitario: nuevo precio − costo del producto.
Con los valores del ejemplo:
- Rebaja: 100 × 20 % = 20.
- Nuevo precio: 100 − 20 = 80.
- Ganancia bruta por unidad: 80 − 70 = 10.
Ese último resultado todavía necesita una revisión: ¿qué otros costos genera concretar la venta?
Si pagas comisión por cobro, empaque o entrega, también debes considerarlos al evaluar la promoción. Evita descontar dos veces un mismo importe si ya está incluido en tu costo.
Para trabajar con tus propios datos, compara precios y costos sobre una base consistente respecto de impuestos y revisa el tratamiento aplicable con tu contador.
Vender más unidades no garantiza ganar más en total
Supongamos que, sin promoción, vendes diez unidades. Con una ganancia bruta de 30 por unidad, el total es 300.
Si aplicas el descuento y vendes veinte unidades, la ganancia bruta será 200: vendiste el doble, pero obtuviste menos que antes.
| Escenario | Unidades vendidas | Ganancia bruta por unidad | Ganancia bruta total |
|---|---|---|---|
| Sin descuento | 10 | 30 | 300 |
| Con descuento del 20 % | 20 | 10 | 200 |
| Con descuento del 20 % | 30 | 10 | 300 |
En estas condiciones, necesitarías vender tres veces las unidades originales para igualar la ganancia bruta total.
Esto supone que el costo unitario se mantiene en 70 y no considera gastos adicionales de publicidad, personal, comisiones o entrega. Igualar 300 de ganancia bruta no garantiza igualar la utilidad final.
La promoción puede responder a otros objetivos, como dar salida a determinados productos o atraer nuevos clientes. Definir ese objetivo te ayudará a evaluar el resultado sin confundir ingresos, unidades y ganancia.
Revisa el inventario antes de anunciar la oferta
La promoción también debe poder cumplirse. Antes de comunicarla, comprueba:
- Cuántas unidades están realmente disponibles.
- Cuáles ya están comprometidas.
- Qué reposiciones tienen una fecha confirmada.
Un inventario que muestra veinte unidades puede incluir productos reservados o pendientes de entrega. Si anuncias toda esa cantidad sin revisar, podrías ofrecer más de lo que puedes despachar.
Define también qué productos participan, durante cuánto tiempo y hasta qué cantidad. Así el equipo comercial tendrá una misma referencia al vender y atender consultas.
Cuatro controles antes de publicar una promoción
1. Precio y costo
Confirma que el costo utilizado esté actualizado y que el descuento se aplique al producto correcto.
2. Gastos de la venta
Revisa comisiones, empaque, publicidad y entrega. Identifica cuáles cambian con cada unidad y cuáles corresponden al conjunto de la campaña.
3. Existencias y capacidad de atención
Verifica el stock disponible y el tiempo que necesita tu equipo para preparar pedidos.
4. Registro y evaluación
Define cómo identificarás las ventas de la promoción. Después compara unidades, ingresos y ganancia con el objetivo que estableciste.
Qué revisar cuando termine la campaña
Una promoción deja información útil si puedes relacionar lo anunciado con lo vendido.
Revisa el precio que efectivamente se cobró, las unidades entregadas, las devoluciones y los costos de la acción.
Compara períodos y productos equivalentes: vender más durante una temporada de alta demanda no demuestra, por sí solo, que todo el crecimiento se deba al descuento.
Esa revisión puede ayudarte a decidir si conviene repetir la oferta, cambiar el porcentaje o seleccionar otros productos.
Preguntas frecuentes
¿Un descuento del 20 % siempre reduce la ganancia un 66,7 %?
No. Ese resultado corresponde al ejemplo de precio 100 y costo 70. El efecto cambia según el costo y el precio original de cada producto.
¿Ganancia bruta y dinero recibido son lo mismo?
No. Cobrar 80 representa el ingreso de esa venta. Si el producto cuesta 70, quedan 10 de ganancia bruta antes de otros gastos.
El dinero disponible también depende de cobros, pagos y obligaciones del negocio.
¿Puedo usar el mismo cálculo en Ecuador y Honduras?
Sí, el cálculo comercial es el mismo. Usa los valores reales en dólares o lempiras y considera por separado los impuestos y demás condiciones de tu operación.
Decide tu próxima promoción con información
Antes de ofrecer una rebaja, reúne precio final, costo unitario y existencias disponibles. Después establece qué resultado esperas y cómo lo vas a medir.
En Acatha, conversemos sobre las herramientas de ventas, inventario y reportes disponibles para tu operación y el plan que utilizas.
Descubre cómo funciona Acatha y prepara tu próxima promoción con información de tu negocio.